Formato de Cotización en Perú: RUC, IGV 18 % y Proforma
¿Necesitas crear una cotización ahora?
Genera cotizaciones profesionales en menos de 2 minutos con nuestra herramienta de inteligencia artificial.
En Perú, la cotización tiene un problema de identidad. Muchos negocios la llaman proforma, la envían con número y sello, y el cliente la guarda creyendo que ya tiene un comprobante de pago. No lo es. La proforma no sirve para crédito fiscal ni reemplaza la factura.
Esa confusión define el formato peruano: hay que dejar claro qué documento es, cuál es su vigencia y qué comprobante vendrá después.
Ficha rápida de una cotización en Perú
| Dato | Perú |
|---|---|
| Identificación fiscal | RUC de 11 dígitos |
| Impuesto | IGV 18 % (16 % IGV + 2 % IPM) |
| Moneda | Sol (PEN) |
| Documento fiscal equivalente | Factura o boleta electrónica (comprobante de pago) |
Qué lleva un formato de cotización en Perú
- Razón social, RUC y dirección del emisor.
- Número correlativo y fecha. “COT-2026-0091” o “PRF-2026-0091”, pero un solo criterio.
- Datos del cliente. Razón social y RUC si es empresa; DNI si es persona natural.
- Descripción del bien o servicio. Con cantidad, unidad y alcance.
- Valor unitario y valor de venta.
- IGV del 18 % desglosado y total en soles.
- Condiciones de pago, plazo de entrega y validez.
- Detracción, si el servicio está afecto. Con el porcentaje y la referencia al depósito.
El RUC peruano tiene 11 dígitos y empieza con 10, 15, 17 o 20 según el tipo de contribuyente. Un RUC de 10 dígitos es una cédula, no un RUC.
Cotización, proforma y comprobante de pago: tres documentos distintos
| Documento | Para qué sirve | ¿Es comprobante de pago? |
|---|---|---|
| Cotización | Presentar el precio y las condiciones antes de la venta | No |
| Proforma | Anticipar la operación, pedir aprobación interna o tramitar importaciones | No |
| Factura electrónica | Sustentar la venta a una empresa y el crédito fiscal | Sí |
| Boleta electrónica | Sustentar la venta a consumidor final | Sí |
| Recibo por honorarios | Sustentar servicios personales de un independiente | Sí, para ese régimen |
La proforma puede ser útil: muchas empresas la exigen para crear la orden de compra. Pero no es un comprobante y no se declara. Si tu cliente te dice “con la proforma me pagan”, confirma que su área contable sabe que después hará falta la factura.
Cómo se calcula el IGV del 18 %
El IGV peruano se compone de dos tasas: 16 % de IGV y 2 % de Impuesto de Promoción Municipal. En la cotización se muestra como una sola línea del 18 %.
Si partes de un valor de venta:
| Concepto | Importe |
|---|---|
| Valor de venta | S/ 16,016.95 |
| IGV 18 % | S/ 2,883.05 |
| Total | S/ 18,900.00 |
Si lo que tienes es el precio final con IGV incluido, divides entre 1.18. S/ 18,900.00 / 1.18 = S/ 16,016.95. Nunca restes el 18 % al total: esa operación da S/ 15,498.00 y te deja con menos margen del que crees.
Ejemplo en soles
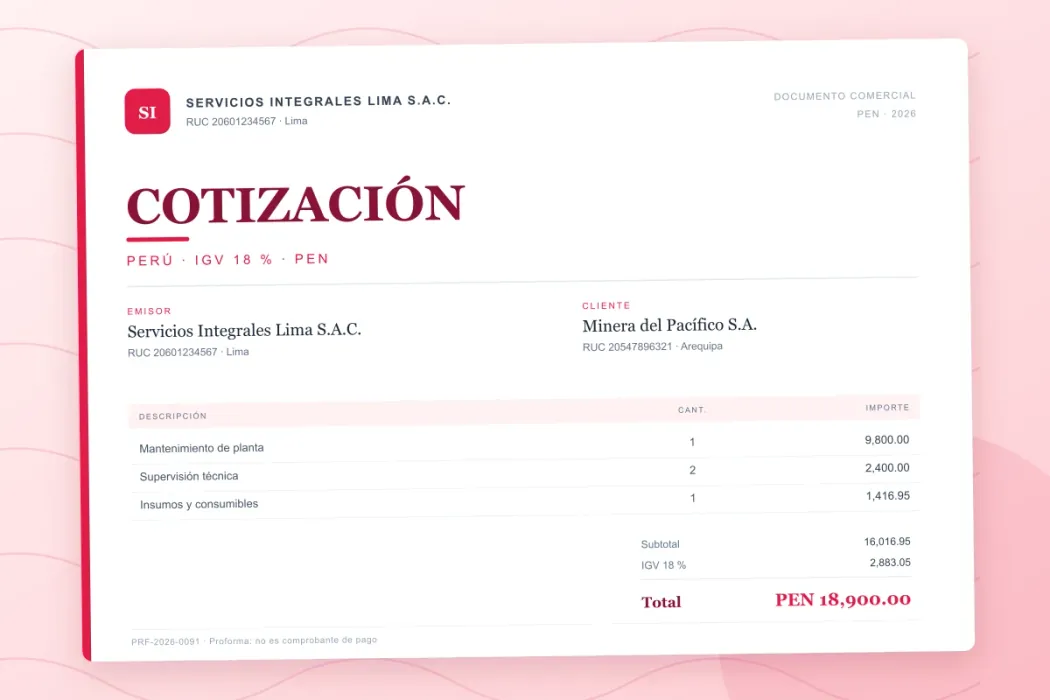
Servicios Integrales Lima S.A.C., con RUC 20601234567, cotiza a Minera del Pacífico S.A. un mantenimiento de planta.
| Concepto | Valor unitario | Total |
|---|---|---|
| Mantenimiento de planta | S/ 9,800.00 | S/ 9,800.00 |
| Supervisión técnica (2 jornadas) | S/ 2,400.00 | S/ 4,800.00 |
| Insumos y consumibles | S/ 1,416.95 | S/ 1,416.95 |
| Valor de venta | S/ 16,016.95 | |
| IGV 18 % | S/ 2,883.05 | |
| Total | S/ 18,900.00 |
La proforma lleva el número PRF-2026-0091, validez de 15 días y pago a 30 días contra factura. La nota final aclara que no es comprobante de pago.
Detracción: cuándo aparece en una cotización
El sistema de detracciones, también llamado SPOT, obliga al cliente a retener un porcentaje del importe y depositarlo en el Banco de la Nación a nombre del proveedor. No es un impuesto: es un fondo que el proveedor usa para pagar sus tributos.
Aplica cuando el servicio está en el Anexo 3 de la Resolución de Superintendencia 183-2004/SUNAT y el importe de la operación supera los S/ 700. Los porcentajes más frecuentes son:
- 4 % en construcción inmobiliaria y demolición.
- 10 % en algunos servicios empresariales.
- 12 % en la mayoría de servicios del Anexo 3.
Si cotizas construcción, el cliente necesita saber que depositará la detracción y que la constancia de depósito es requisito para usar el crédito fiscal. Ocultarlo en la cotización genera una discusión en el momento del pago.
De proforma a factura o recibo por honorarios
El documento que sigue a la cotización depende de quién vende:
- Empresa con RUC y actividad empresarial: emite factura electrónica. La detracción, si aplica, se deposita antes o junto con el pago.
- Persona natural independiente: emite recibo por honorarios. Si el cliente es agente de retención y el importe supera S/ 1.500, retiene el 8 %.
- Venta a consumidor final: boleta electrónica, sin datos fiscales del comprador.
La cotización debe anticipar cuál de los tres viene. Un independiente que cotiza “con factura” y después entrega un recibo por honorarios obliga al cliente a rehacer el trámite de pago. Ese detalle, escrito en la cotización, ahorra una semana.
Errores que invalidan una cotización peruana
Llamar “factura” a la proforma. El cliente cree que ya tiene comprobante y no lo pide hasta que su contador lo reclama.
No desglosar el IGV. Un total único impide comparar ofertas y deja al cliente sin saber cuánto Impuesto está pagando.
Olvidar la detracción. El cliente descuenta el 12 % y tú contabas con ese dinero.
Poner un RUC de 10 dígitos. Es una cédula, y la factura no se puede emitir con ella.
Cómo armarla sin salir del circuito proforma-factura
Las plantillas de cotización gratis incluyen una versión con RUC e IGV. También puedes crear la proforma en la app y descargarla en PDF con el desglose ya calculado.
Si quieres profundizar en la proforma como documento, la guía de proforma de cotización explica cuándo usarla y cuándo no. Y si vendes a otros países, el formato de cotización en Colombia trabaja con NIT e IVA del 19 %, mientras que el de Chile usa RUT y presupuesto.
Preguntas frecuentes
¿La proforma es un comprobante de pago en Perú?
No. La proforma es un documento comercial previo que no tiene validez tributaria ni da derecho a crédito fiscal. El comprobante de pago es la factura o la boleta electrónica, y se emite después de la venta. Confundirlos es el error más común del mercado peruano.
¿Qué porcentaje de IGV se aplica en una cotización en Perú?
El 18 % general, compuesto por el 16 % del IGV y el 2 % del Impuesto de Promoción Municipal. Se aplica sobre el valor de venta y se muestra desglosado. Hay operaciones exoneradas y servicios no gravados que no llevan IGV.
¿Cuándo se incluye la detracción en una cotización?
Cuando el servicio está en el Anexo 3 de la Resolución de Superintendencia 183-2004/SUNAT y el importe supera los S/ 700. Los porcentajes habituales son 4 %, 10 % y 12 % según el tipo de servicio. El cliente deposita el monto en el Banco de la Nación a nombre del proveedor.
¿Un independiente puede emitir factura en Perú?
Un independiente emite recibo por honorarios por servicios personales, no factura. La factura corresponde a empresas con RUC y actividad empresarial. Si emites recibo por honorarios a una empresa designada agente de retención y el importe supera los S/ 1.500, te retienen el 8 %.